
 24 de septiembre de 2024
¿Deuda buena o deuda mala?
Todo lo que debes saber sobre tu crédito hipotecario
Cuando hablamos de comprar una vivienda, es común pensar que el único camino viable para muchos es a través de un crédito hipotecario.
Este tipo de endeudamiento, si bien puede parecer abrumador al principio, es esencial entenderlo desde una perspectiva más amplia: ¿Es una deuda buena o mala?
El papel de la deuda en nuestras finanzas
Endeudarse suele estar asociado a algo negativo, pero no todas las deudas son iguales.
Existen deudas que, correctamente gestionadas, pueden ser un trampolín para mejorar nuestras finanzas, construir un patrimonio y alcanzar metas importantes, como adquirir una vivienda.
Este tipo de deuda se conoce como "deuda buena". En cambio, hay otras que simplemente drenan nuestros recursos sin ofrecernos ningún beneficio a futuro: la "deuda mala". Aquí te ayudamos a entender cómo identificar cada una y, especialmente, a ver los créditos hipotecarios desde una nueva perspectiva.
¿Qué es la deuda buena?
La deuda buena es aquella que te ayuda a adquirir un activo que incrementará su valor o generará ingresos en el futuro.
En el caso de un crédito hipotecario, adquirir una vivienda es una inversión a largo plazo que, en la mayoría de los casos, verá un aumento en su valor con el tiempo. Esto significa que estarás construyendo patrimonio, algo que no sucede con todas las deudas.
Tomemos como ejemplo “Flamingo” un proyecto de apartamentos en Barranquilla construido por Amarilo. Al estar ubicado en Alameda del Río, una de las zonas de mayor valorización de esta ciudad, y contar con diferentes zonas comunes de alto valor, como piscina y zonas de recreación para niños, es muy probable que, con el tiempo, este tipo de inmueble aumente de valor, lo que te permitirá ver una revalorización significativa de tu inversión.
Además, estás construyendo una base para la estabilidad y seguridad familiar. Vivir en un hogar propio, más allá de los beneficios económicos, ofrece tranquilidad y arraigo, aspectos clave cuando pensamos en la estabilidad financiera a largo plazo.
Además, si decides alquilar una vivienda adquirida mediante un crédito hipotecario, podrías estar generando ingresos pasivos que, en algunos casos, cubren o incluso superan el monto de la cuota mensual del préstamo.
Esto convierte el crédito en una herramienta para generar ingresos adicionales mientras sigues pagando la deuda, como ocurre con proyectos de apartamentos en Cartagena ubicados en zonas estratégicas como Serena del Mar, donde la demanda de alquileres es alta debido a su atractivo turístico.
¿Y la deuda mala?
Por otro lado, la deuda mala es aquella que genera gastos continuos sin ofrecer ningún tipo de retorno en términos de valor o ingresos.
Las tarjetas de crédito, los préstamos al consumo para pagar vacaciones o la compra de bienes de lujo que se devalúan rápidamente son ejemplos claros. Estas deudas no solo pueden generar estrés financiero, sino que también dificultan la construcción de un patrimonio sólido.
Por ejemplo, endeudarse para comprar un vehículo de lujo, que pierde valor con el tiempo, o para pagar un viaje que ya ha pasado, solo genera una obligación sin contrapartida. Este tipo de deudas tienden a acumularse y reducir nuestra capacidad de generar riqueza en el futuro.
¿Es un crédito hipotecario una deuda buena o mala?
La respuesta más clara es que, en la mayoría de los casos, los créditos hipotecarios son una deuda buena. Aunque no generan ingresos directos si la vivienda es de uso personal, proporcionan un hogar estable y seguro, que es un valor incalculable. Adicionalmente, al finalizar el pago de la hipoteca, serás dueño de un activo que, con el tiempo, habrá aumentado su valor.
Sin embargo, como en toda decisión financiera, es fundamental hacer un análisis cuidadoso.
Pregúntate si puedes afrontar las cuotas mensuales sin comprometer otros aspectos de tu vida financiera. Algunas herramientas online te permiten hacer estos cálculos para comparar costos de alquiler versus compra, y así tomar la decisión más inteligente.
En Amarilo, entendemos la importancia de estas decisiones. Por eso, nuestros proyectos están diseñados para ofrecer una excelente relación entre valor y calidad de vida. Proyectos de apartamentos en Bogotá en zonas como Lagos de Torca o La Felicidad en Bogotá, o aquellos ubicados en Jardines del Río en Medellín, no solo ofrecen viviendas a precios competitivos, sino que están ubicados en áreas con alto potencial de valorización, lo que refuerza la idea de que adquirir una vivienda es una inversión sólida.
Además, muchos de nuestros proyectos, están construidos bajo el concepto de “Ciudad en la Ciudad”, donde los residentes tienen acceso a servicios integrales sin la necesidad de largos desplazamientos. Esto no solo incrementa la calidad de vida, sino que también mejora el valor de los inmuebles a lo largo del tiempo, convirtiendo un crédito hipotecario en una inversión segura.
Conclusión: La deuda como herramienta para el éxito
Al final del día, la clave para manejar correctamente un crédito hipotecario, y cualquier tipo de deuda, es saber distinguir entre deuda buena y mala.
Un crédito hipotecario, cuando se gestiona de forma responsable, es una herramienta poderosa para mejorar tu calidad de vida y construir un patrimonio sólido.
En Amarilo, nos enorgullece ser parte de este proceso, ofreciendo proyectos de alta calidad que no solo son hogares, sino inversiones a futuro.
Si estás pensando en adquirir tu vivienda, te invitamos a visitar nuestras Salas de Ventas o a contactarnos a través de nuestra Línea de Atención. Estamos aquí para acompañarte en cada paso de este importante camino hacia tu nuevo hogar.
Proyectos relacionados

Proyecto Guayacanes - Jardines del Río
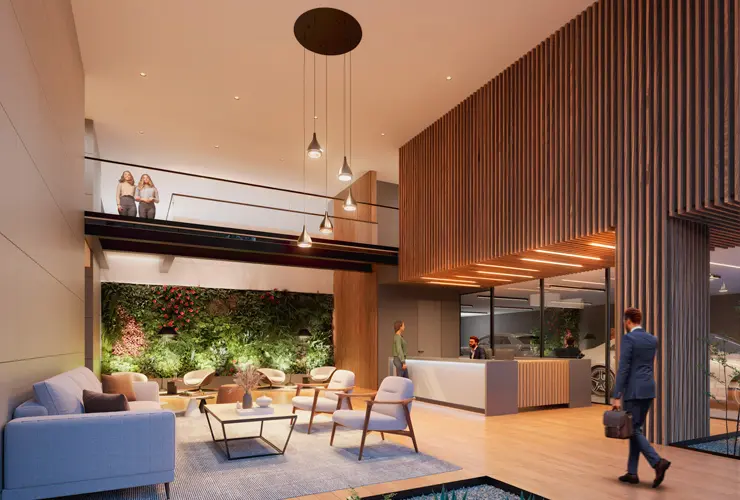
Proyecto Guayacanes - Jardines del Río
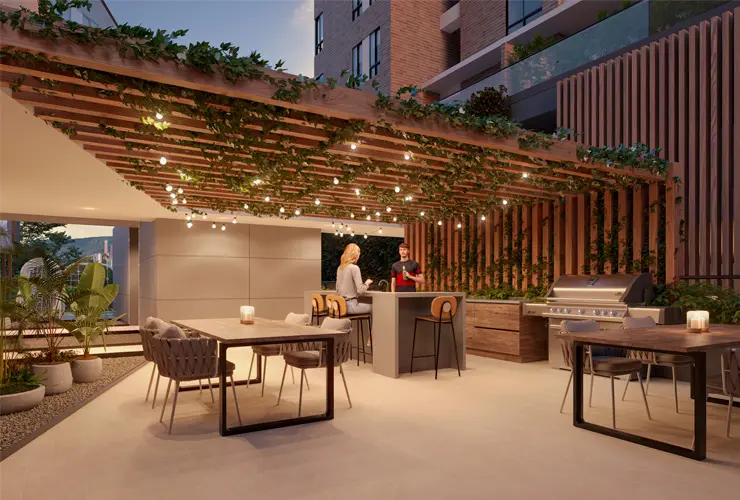
Proyecto Guayacanes - Jardines del Río
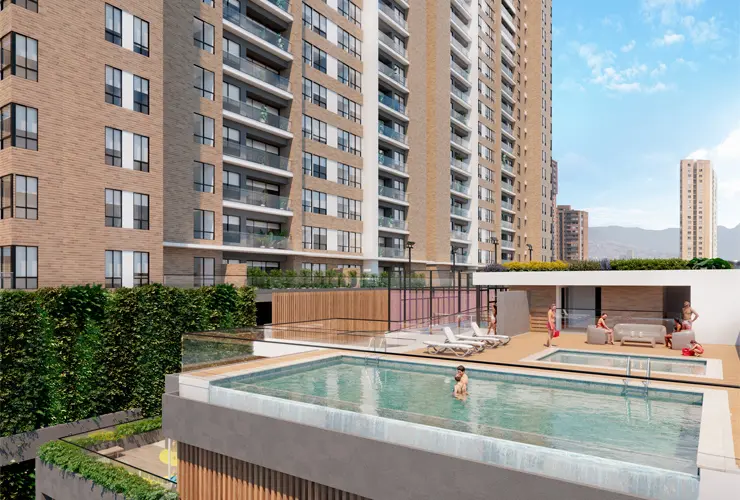
Proyecto Guayacanes - Jardines del Río
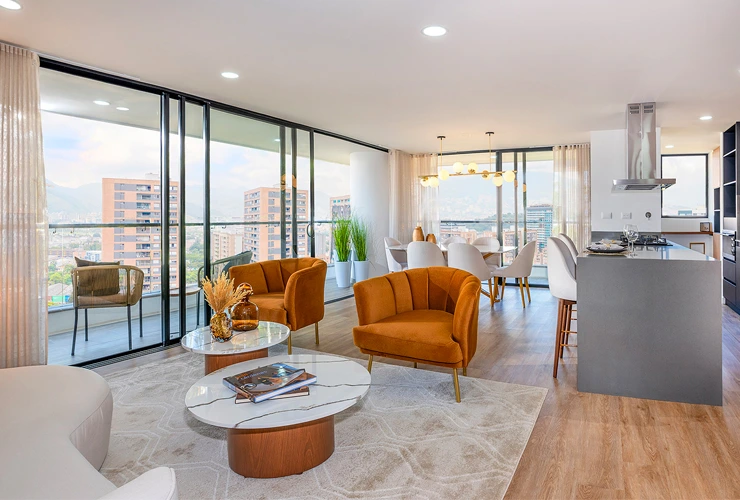
Proyecto Guayacanes - Jardines del Río
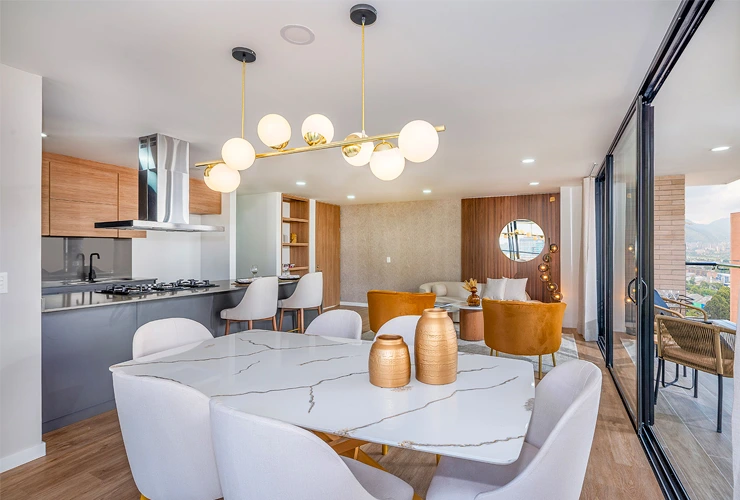
Proyecto Guayacanes - Jardines del Río
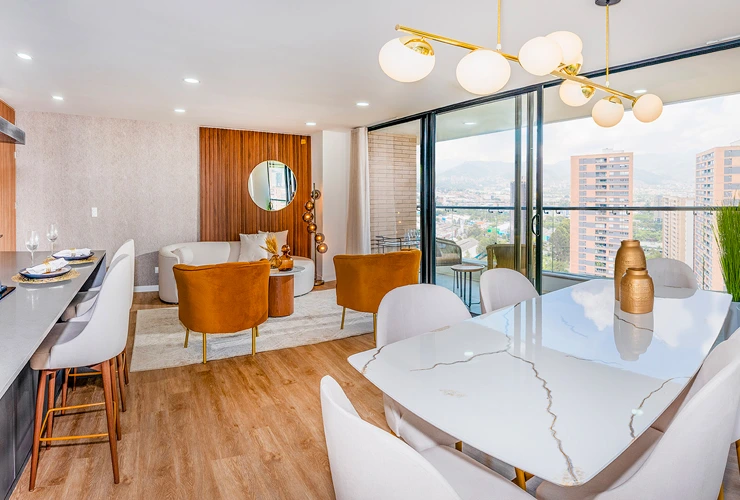
Proyecto Guayacanes - Jardines del Río
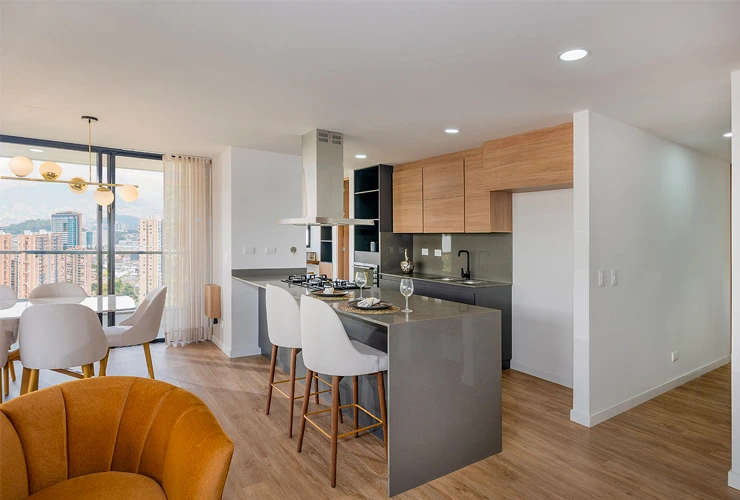
Proyecto Guayacanes - Jardines del Río
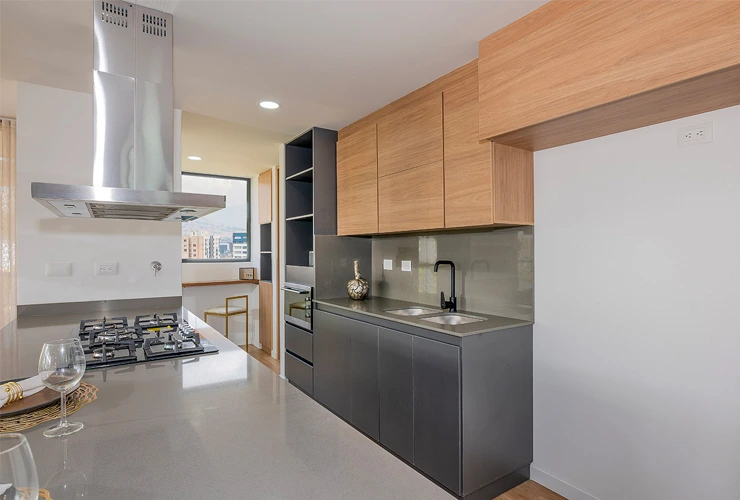
Proyecto Guayacanes - Jardines del Río
Proyecto Guayacanes - Jardines del Río
Proyecto Guayacanes - Jardines del Río
Proyecto Guayacanes - Jardines del Río
Proyecto Guayacanes - Jardines del Río
Proyecto Guayacanes - Jardines del Río
Proyecto Guayacanes - Jardines del Río
Proyecto Guayacanes - Jardines del Río
Proyecto Guayacanes - Jardines del Río
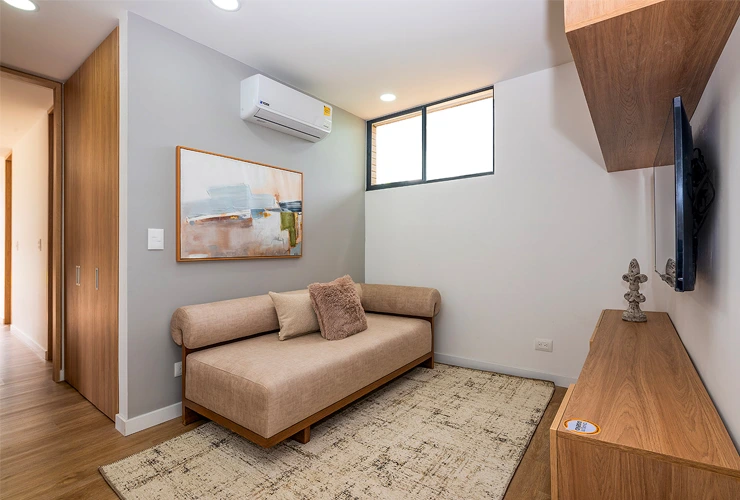
Proyecto Guayacanes - Jardines del Río
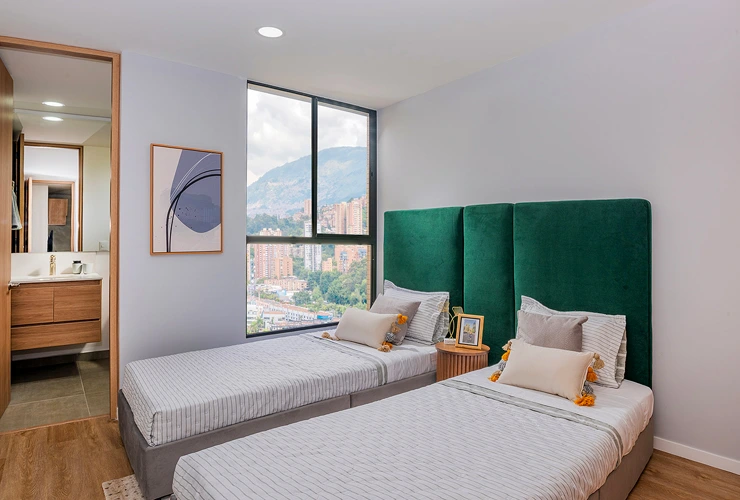
Proyecto Guayacanes - Jardines del Río
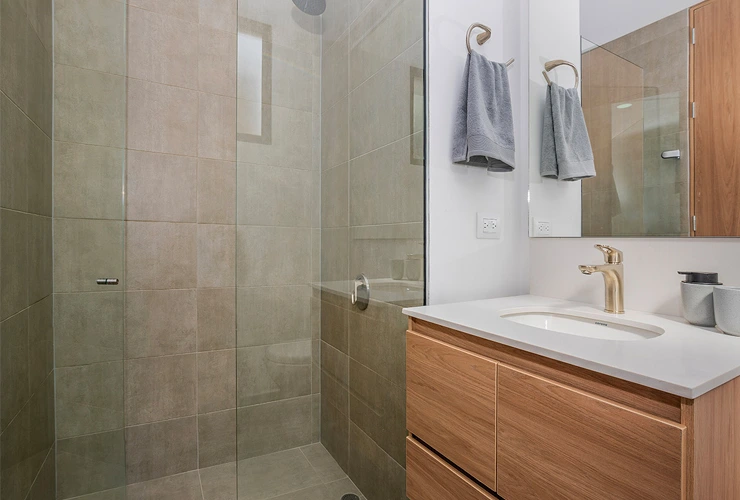
Proyecto Guayacanes - Jardines del Río
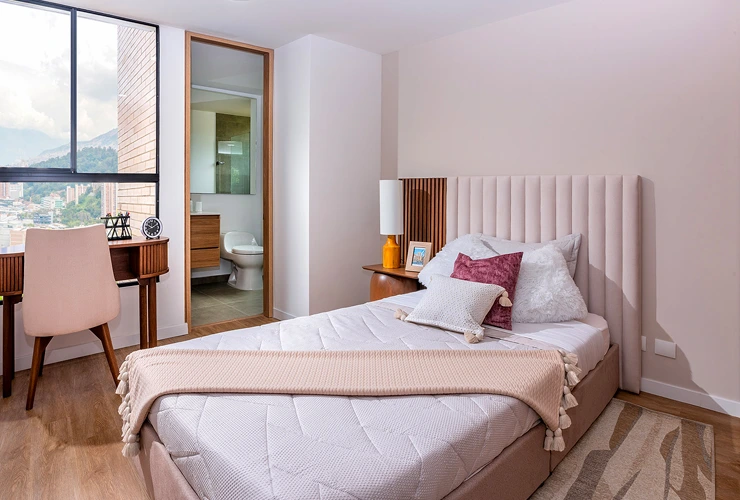
Proyecto Guayacanes - Jardines del Río
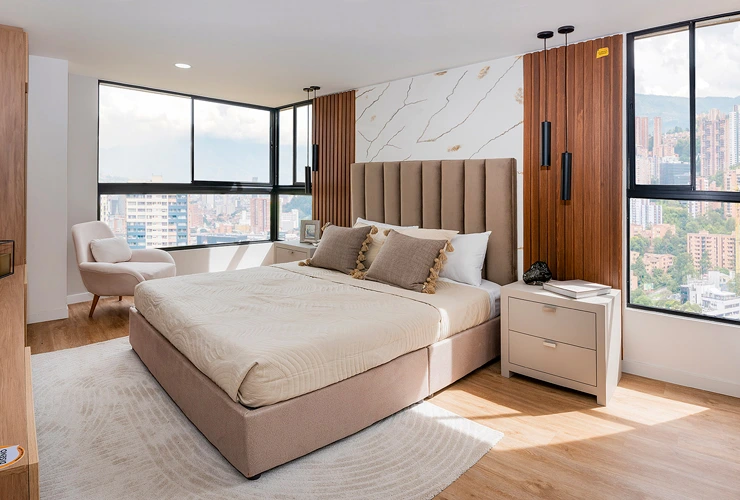
Proyecto Guayacanes - Jardines del Río
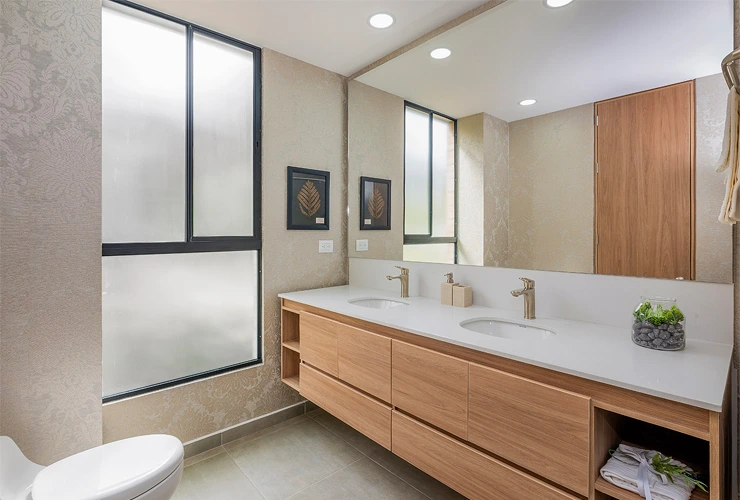
Proyecto Guayacanes - Jardines del Río


Cl. 17 #43F - 122
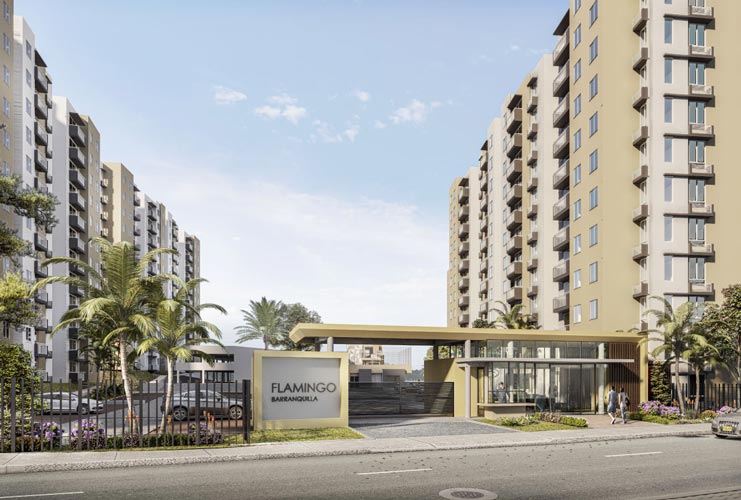
Proyecto Flamingo - Alameda del Río
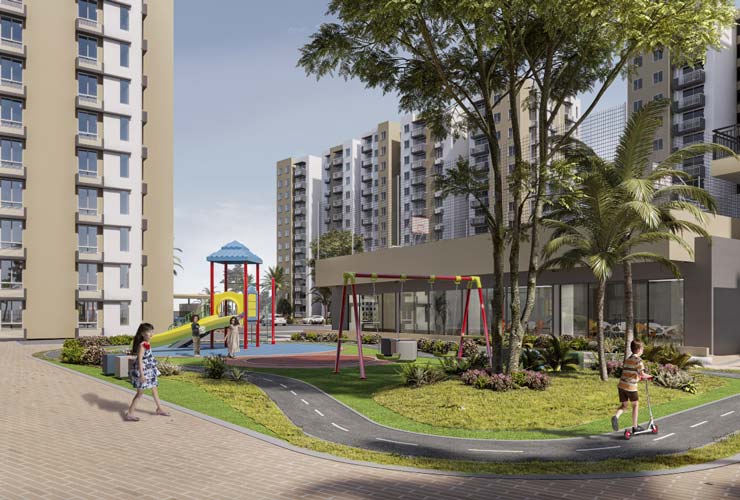
Proyecto Flamingo - Alameda del Río
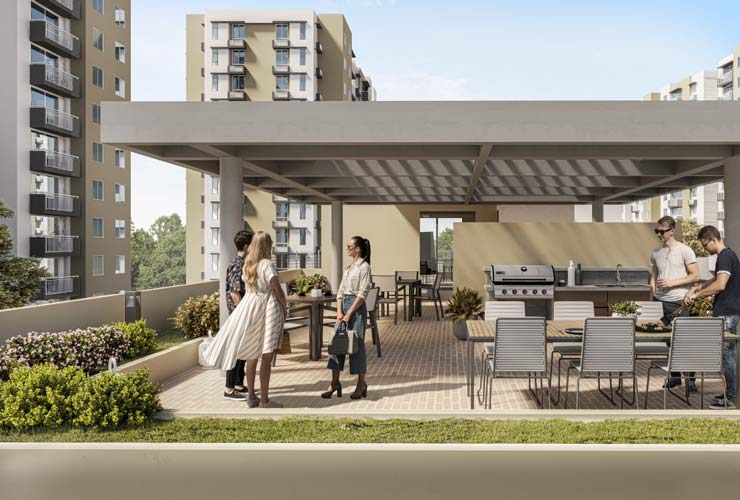
Proyecto Flamingo - Alameda del Río
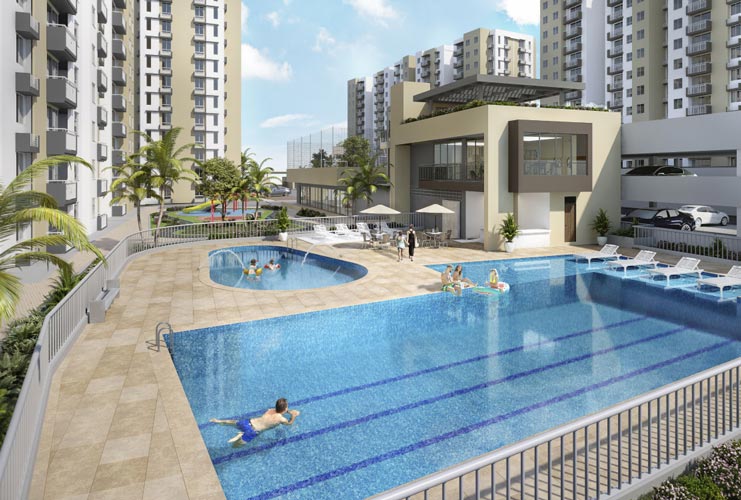
Proyecto Flamingo - Alameda del Río
Proyecto Flamingo - Alameda del Río
Avenida Circunvalar entre Cra 38 y 46
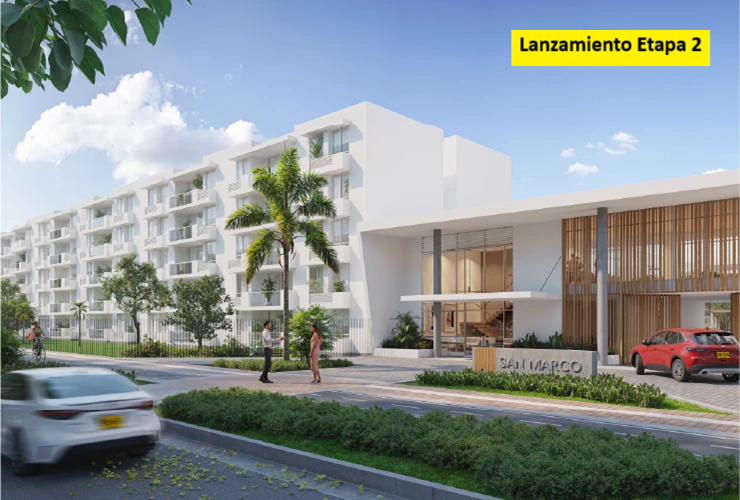
Proyecto San Marco - Serena Del Mar
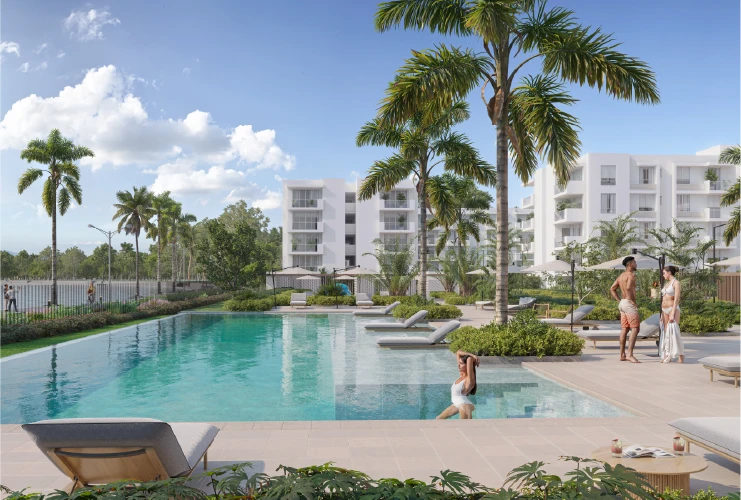
Proyecto San Marco - Serena Del Mar
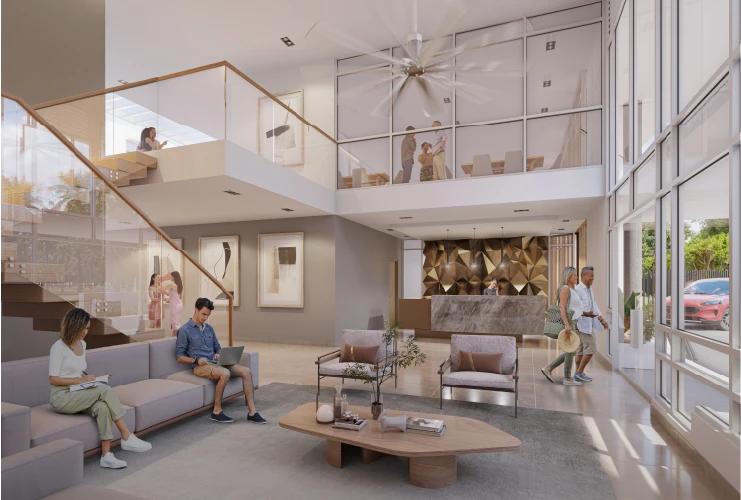
Proyecto San Marco - Serena Del Mar

Proyecto San Marco - Serena Del Mar
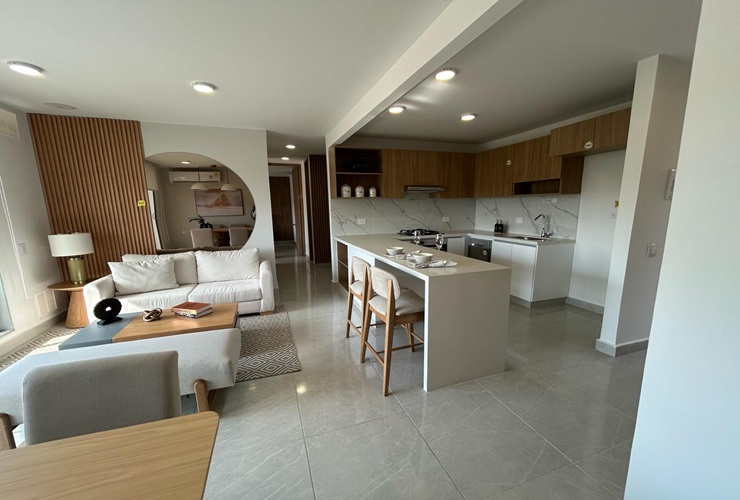
Proyecto San Marco - Serena Del Mar
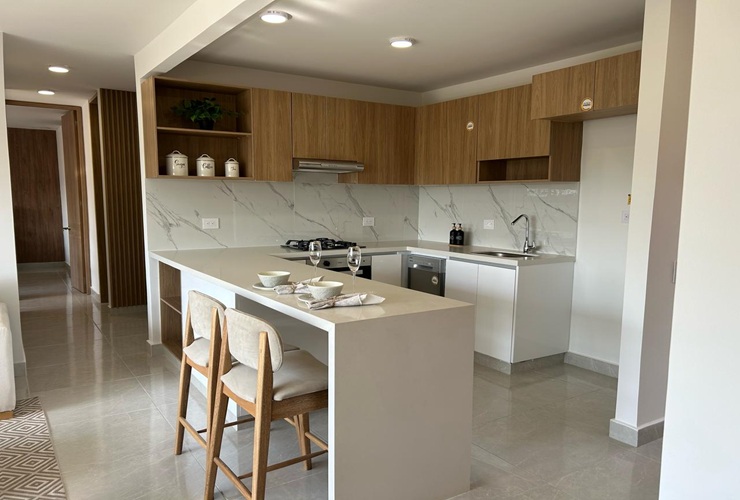
Proyecto San Marco - Serena Del Mar
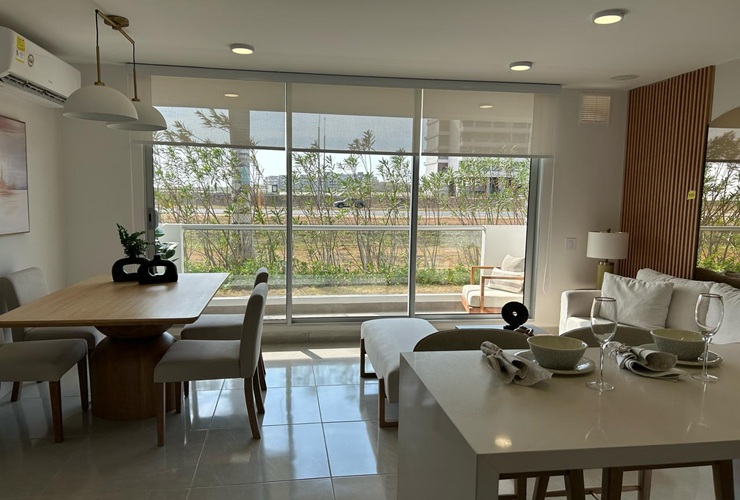
Proyecto San Marco - Serena Del Mar
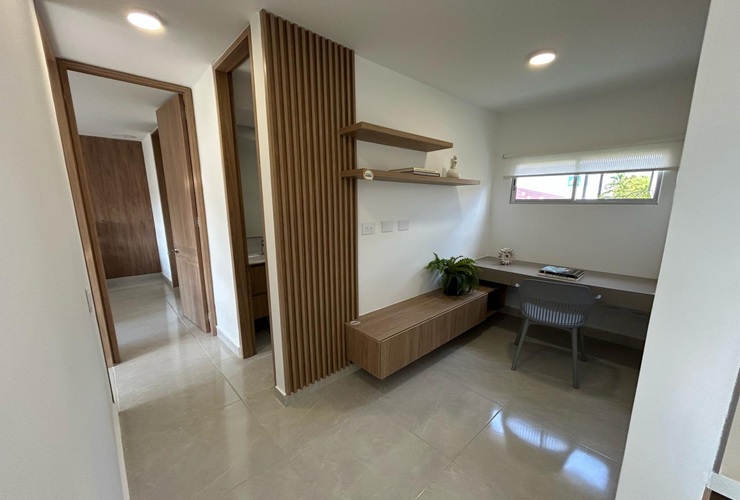
Proyecto San Marco - Serena Del Mar
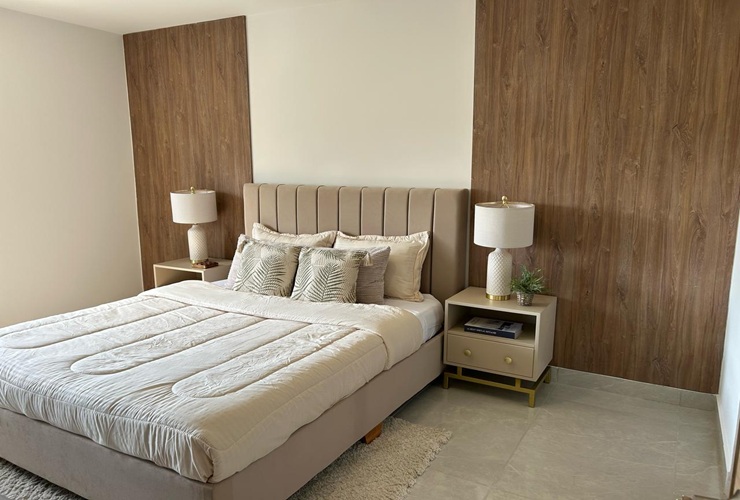
Proyecto San Marco - Serena Del Mar
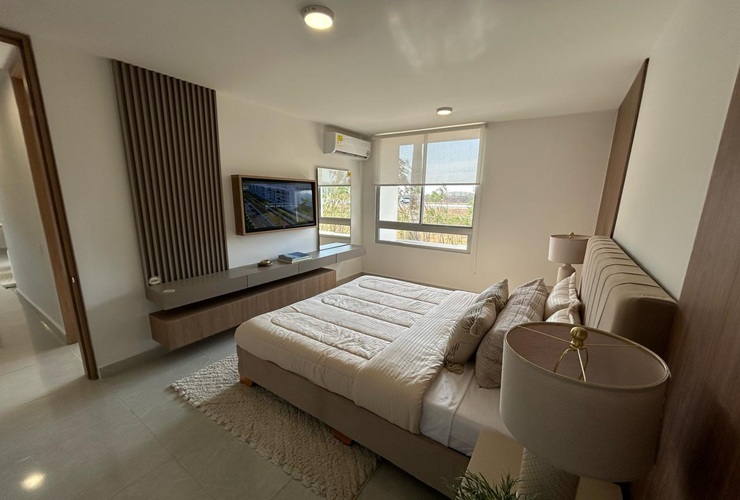
Proyecto San Marco - Serena Del Mar
Proyecto San Marco - Serena Del Mar
Proyecto San Marco - Serena Del Mar
Proyecto San Marco - Serena Del Mar
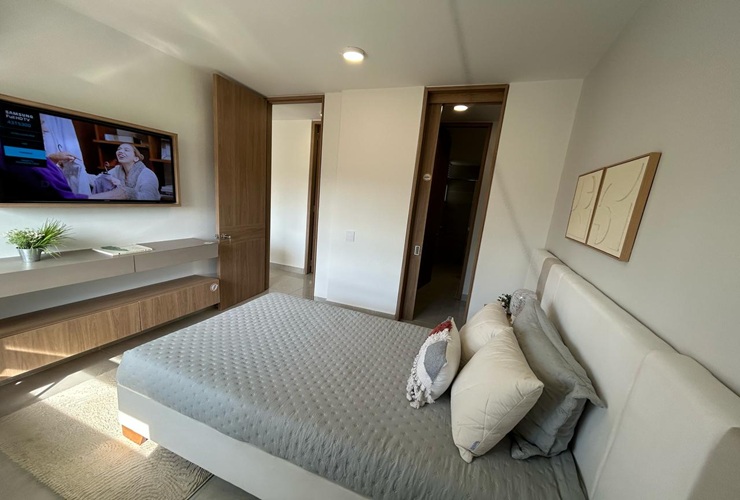
Proyecto San Marco - Serena Del Mar
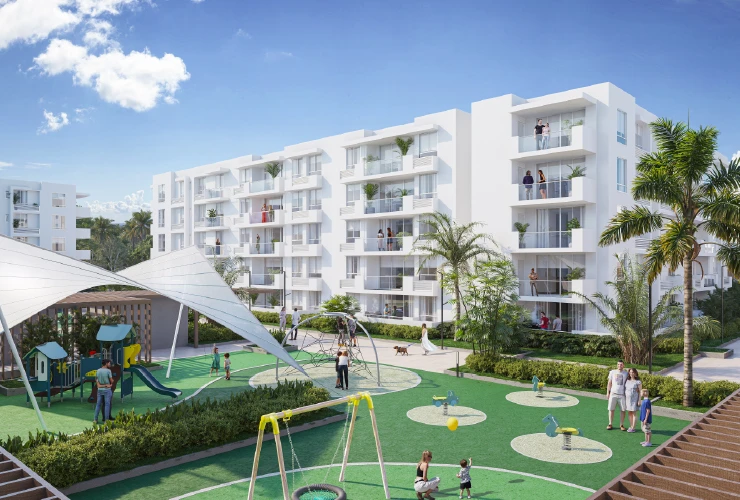
Proyecto San Marco - Serena Del Mar
Km 8 Vía Al Mar - Zona Norte
Artículos relacionados
No hay artículos relacionados disponibles.