
 15 de mayo de 2024
¿Con qué salario mensual te comprarías tu primera casa?

La idea de comprar tu primera vivienda, aunque es un proceso emocionante, en múltiples ocasiones puede generarte preocupaciones, especialmente en el ámbito financiero.
Al ser una decisión que puede comprometer buena parte de tus ahorros y de tus ingresos mensuales, es importante asesorarte para hacerlo de la mejor forma posible.
En Amarilo entendemos que la decisión de adquirir una vivienda requiere de un equilibrio sostenible entre tus ingresos y tus gastos. Aquí te explicamos cómo determinar cuánto puedes gastar en tu nueva vivienda sin comprometer tu estabilidad financiera.
Ingresos y porcentajes: La regla del 30%
Lo primero que debes evaluar son tus ingresos recurrentes. Aquí no solo cuenta tu salario, sino el total de ingresos fijos del hogar. Por ejemplo, si tienes cónyuge, debes sumar los ingresos de los dos miembros del hogar.
Según los expertos financieros, es recomendable que el pago de tu hipoteca no supere el 30% de tus ingresos mensuales. Por ejemplo, si entre tú y tu pareja ganan $4,000,000 al mes, lo aconsejable es que la cuota mensual de la hipoteca no exceda $1,200,000.
Muy seguramente el banco ante quien tramites el crédito hipotecario haga este mismo cálculo, u otro similar, para garantizar que tienes el flujo de caja para los pagos mensuales de tu casa o apartamento.
Ahorro inicial y otros gastos
No olvides que además de la cuota de la hipoteca, necesitarás ahorrar para el pago inicial, que suele ser entre el 20% y el 30% del valor total de la vivienda.
Ten en cuenta que entre mayor sea tu aporte inicial, menor será el porcentaje de tu salario que debes dedicar al pago de la cuota mensual.
Así, hay dos alternativas que puedes utilizar para cubrir el pago de la cuota inicial y los gastos adicionales como notaría, impuestos y seguros:
1. Ahorros Personales
Utilizar tus ahorros para pagar la cuota inicial de una vivienda es una estrategia financiera efectiva que puede reducir la carga de un crédito hipotecario a largo plazo.
Para maximizar esta opción, es crucial empezar a ahorrar temprano y de manera consistente, estableciendo un objetivo claro basado en el precio de la vivienda que deseas adquirir.
Considera, por ejemplo, abrir una cuenta de ahorros dedicada exclusivamente a este propósito para evitar la tentación de usar estos fondos para otros gastos.
2. Uso de Cesantías
En Colombia, las cesantías representan un método de ahorro obligatorio que todos los empleadores deben depositar anualmente en fondos especiales a nombre de sus empleados.
Este sistema está diseñado principalmente para proporcionar seguridad financiera en situaciones de desempleo, ofreciendo a los trabajadores un colchón económico durante los períodos sin ingresos laborales.
No obstante, estos fondos acumulados también ofrecen una aplicación práctica en el ámbito de la compra de vivienda, permitiendo a los empleados utilizar estos recursos tanto para la cuota inicial como para la amortización de créditos hipotecarios.
Esta flexibilidad en el uso de las cesantías se convierte en una herramienta estratégica para los trabajadores que buscan convertirse en propietarios de vivienda.
Dado que las cesantías se acumulan año tras año, planificar su uso con anticipación puede permitir a los potenciales compradores de vivienda organizar mejor sus finanzas y tomar decisiones informadas sobre cuándo y cómo compra una apartamento o casa.
En otras palabras, no solo te servirán para el pago de la cuota inicial, sino para hacer pagos anticipados a capital que puedan disminuir la cuota mensual o el tiempo del crédito.
Simulador de Amarilo
Para ayudarte a calcular con precisión qué vivienda puedes permitirte según tus ingresos y deudas, en Amarilo hemos desarrollado una calculadora en línea que podrás consultar aquí.
Esta herramienta te permite introducir tus ingresos, ahorros y cualquier deuda que tengas para proporcionarte una estimación realista de lo que podrías pagar por tu nueva casa.
Proyectos Amarilo: El sueño de la casa propia es posible
Si te encuentras en el proceso de comprar una vivienda, elegir a Amarilo como tu compañero en este importante paso puede marcar la diferencia en tu experiencia y resultado.
Con años de experiencia en el mercado inmobiliario, Amarilo ofrece asesoramiento experto y acceso a una amplia gama de proyectos en diferentes ciudades y municipios de Colombia.
- Ver apartamentos en Bogotá y Soacha
- Ver apartamentos en Medellín
- Ver apartamentos en Barranquilla y Soledad
- Ver casas y apartamentos en Chía, Cajicá, Cota, Madrid y Ricaurte
- Ver apartamentos en Ibagué
- Ver apartamentos en Valledupar
- Ver apartamentos en Cartagena
- Ver apartamentos en Villavicencio
Te invitamos a visitar nuestras salas de ventas o contactar nuestra línea de atención para descubrir cómo podemos ayudarte a hacer realidad tu sueño de tener casa propia. ¡Tu futuro te espera!
Proyectos relacionados

Proyecto Alcalá

Proyecto Alcalá

Proyecto Alcalá

Proyecto Alcalá

Proyecto Alcalá

Proyecto Alcalá

Proyecto Alcalá

Proyecto Alcalá

Proyecto Alcalá

Proyecto Alcalá

Proyecto Alcalá

Proyecto Alcalá

Proyecto Alcalá

Proyecto Alcalá

Proyecto Alcalá

Proyecto Alcalá

Proyecto Alcalá

Proyecto Alcalá

Proyecto Alcalá

Proyecto Alcalá

Proyecto Alcalá

Proyecto Alcalá

Proyecto Alcalá

Proyecto Alcalá

Proyecto Alcalá

Proyecto Alcalá

Proyecto Alcalá

Proyecto Alcalá

Proyecto Alcalá

Proyecto Alcalá

Proyecto Alcalá

Proyecto Alcalá

Proyecto Alcalá

Proyecto Alcalá

Proyecto Alcalá

Proyecto Alcalá

Proyecto Alcalá

Proyecto Alcalá

Proyecto Alcalá

Proyecto Alcalá

Proyecto Alcalá

Proyecto Alcalá

Proyecto Alcalá

Proyecto Alcalá

Proyecto Alcalá

Proyecto Alcalá

Proyecto Alcalá

Proyecto Alcalá


Km 5 Vía Siberia - Cota, Diagonal Al Colegio Refous

Proyecto Hacienda Samaria

Proyecto Hacienda Samaria

Proyecto Hacienda Samaria

Proyecto Hacienda Samaria

Proyecto Hacienda Samaria

Proyecto Hacienda Samaria

Proyecto Hacienda Samaria

Proyecto Hacienda Samaria

Proyecto Hacienda Samaria

Proyecto Hacienda Samaria

Proyecto Hacienda Samaria

Proyecto Hacienda Samaria

Proyecto Hacienda Samaria

Proyecto Hacienda Samaria

Proyecto Hacienda Samaria

Proyecto Hacienda Samaria

Proyecto Hacienda Samaria

Proyecto Hacienda Samaria

Proyecto Hacienda Samaria

Proyecto Hacienda Samaria

Proyecto Hacienda Samaria

Proyecto Hacienda Samaria

Proyecto Hacienda Samaria

Proyecto Hacienda Samaria

Proyecto Hacienda Samaria

Proyecto Hacienda Samaria

Proyecto Hacienda Samaria

Proyecto Hacienda Samaria

Proyecto Hacienda Samaria

Proyecto Hacienda Samaria

Proyecto Hacienda Samaria

Proyecto Hacienda Samaria

Proyecto Hacienda Samaria

Proyecto Hacienda Samaria

Calle 7 # 1 Este - 26, Variante Chía - Cota
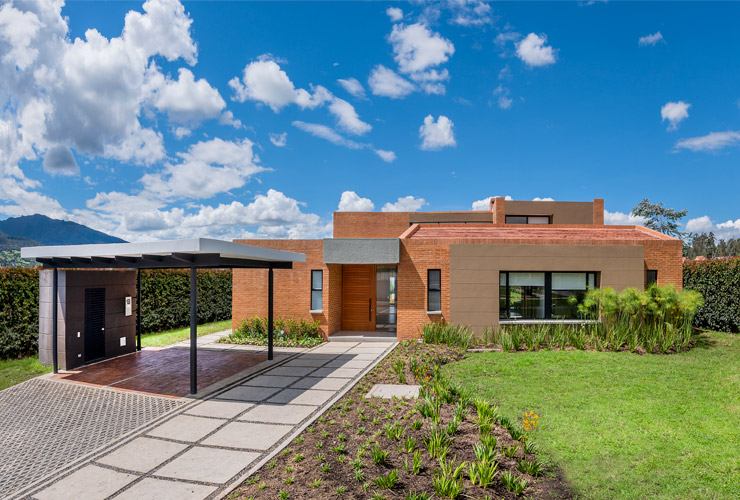
Proyecto Refugio del Valle

Proyecto Refugio del Valle

Proyecto Refugio del Valle
Proyecto Refugio del Valle
Proyecto Refugio del Valle
Proyecto Refugio del Valle
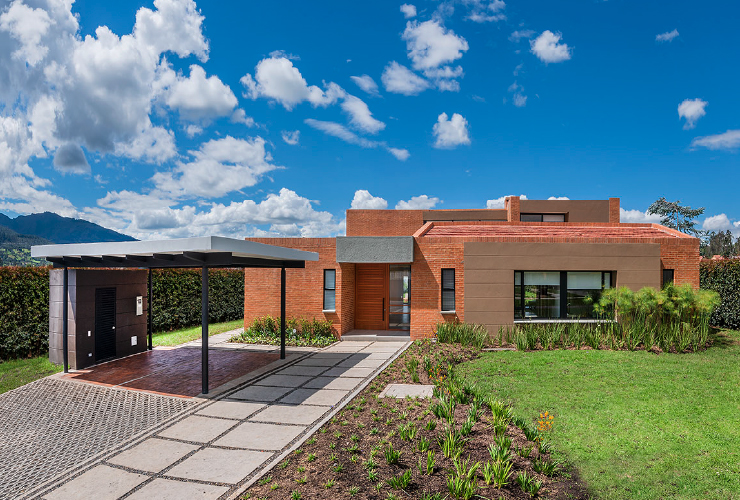
Proyecto Refugio del Valle
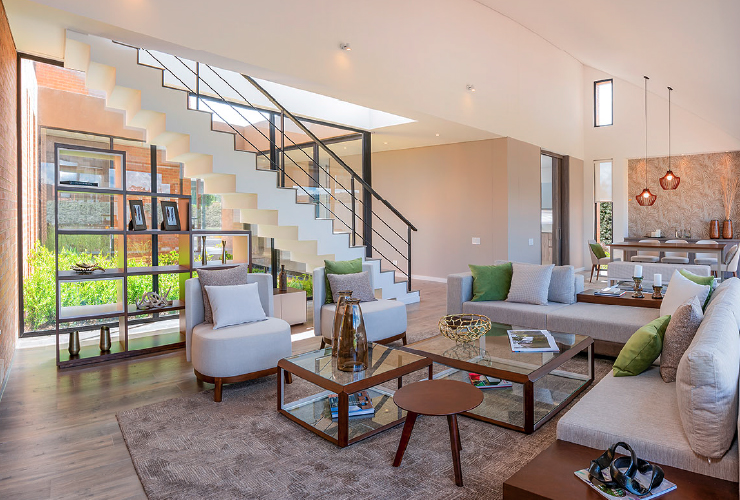
Proyecto Refugio del Valle
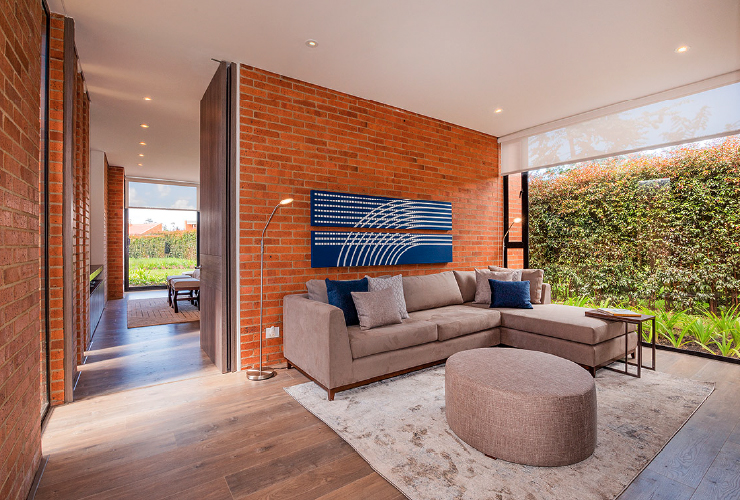
Proyecto Refugio del Valle
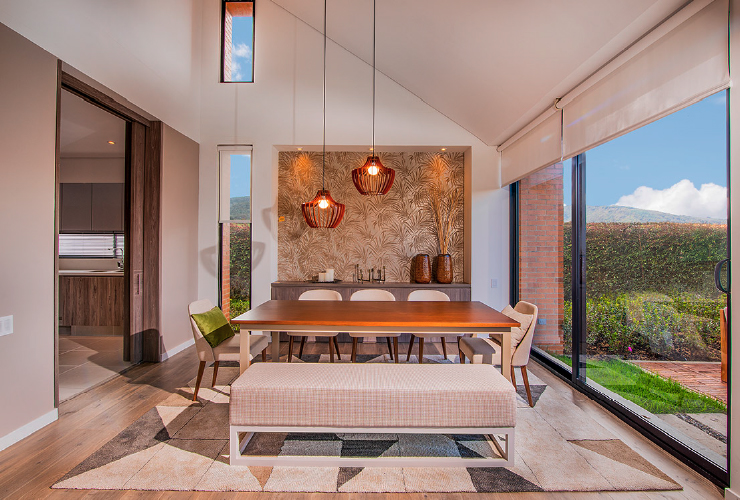
Proyecto Refugio del Valle
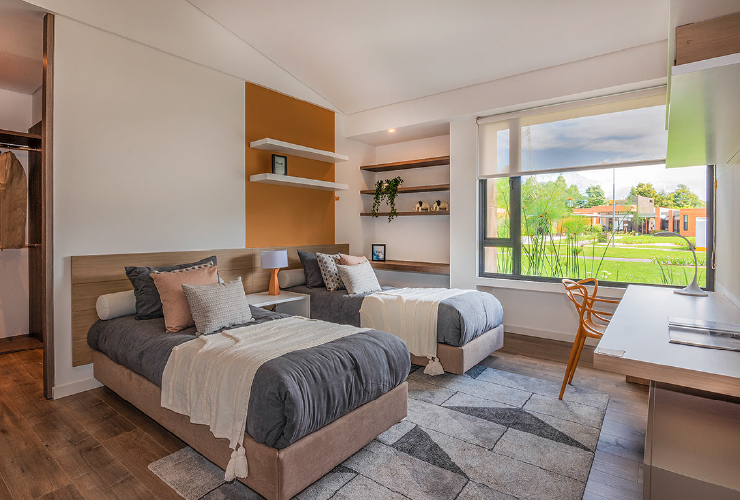
Proyecto Refugio del Valle
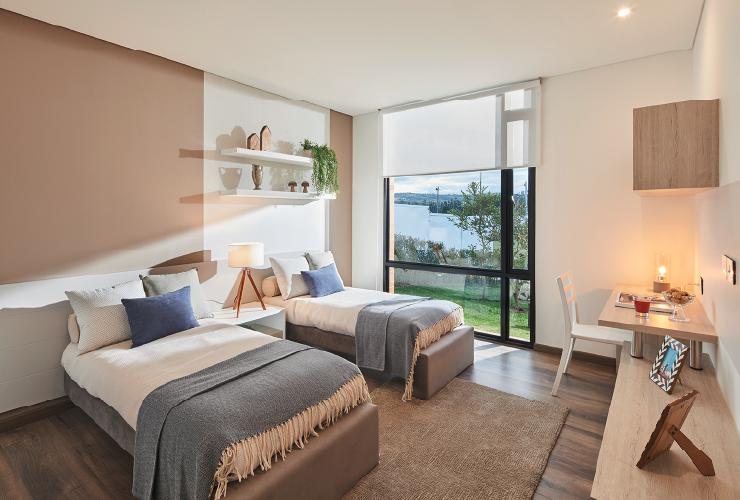
Proyecto Refugio del Valle
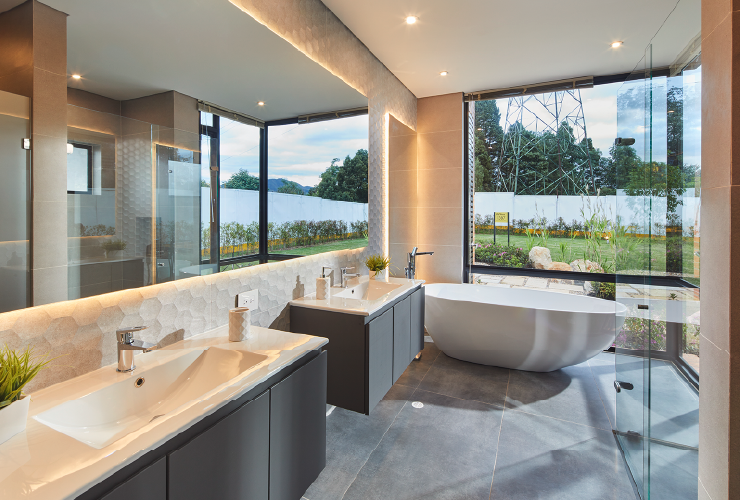
Proyecto Refugio del Valle
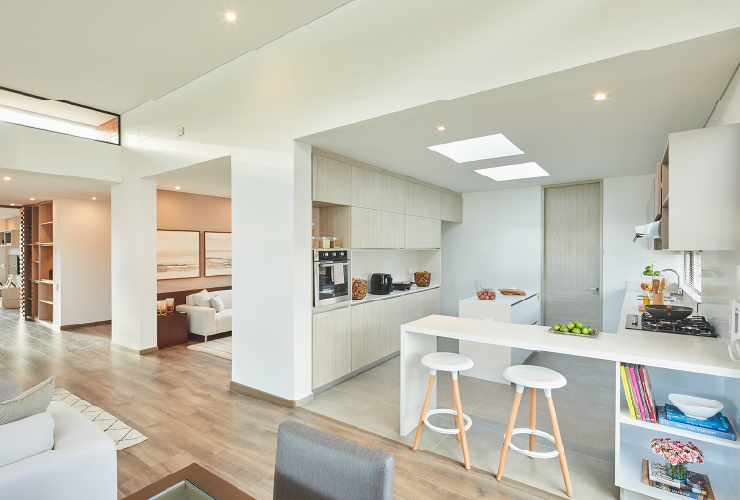
Proyecto Refugio del Valle
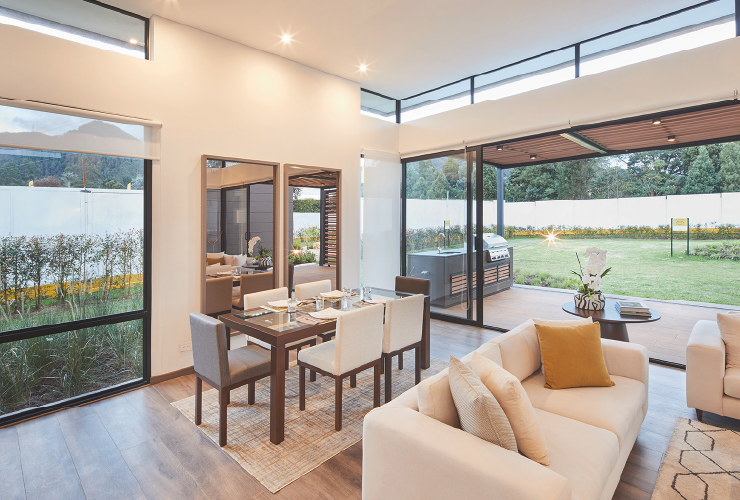
Proyecto Refugio del Valle
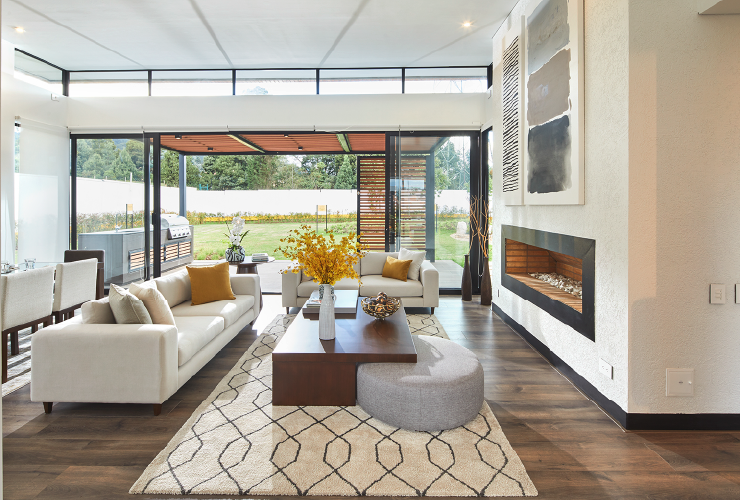
Proyecto Refugio del Valle
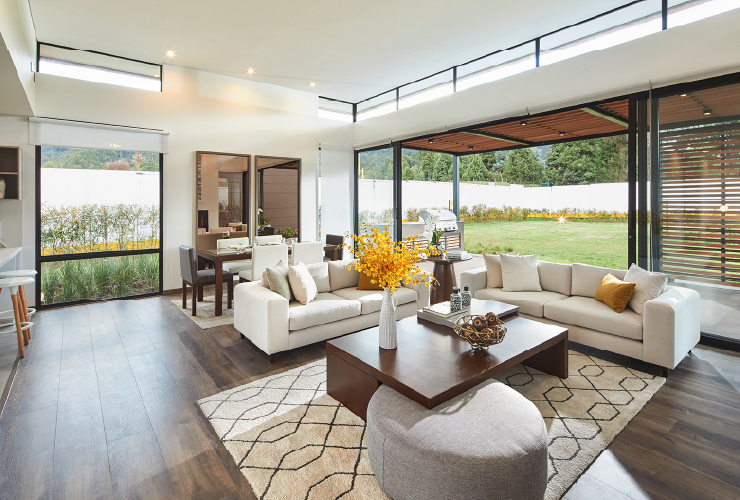
Proyecto Refugio del Valle
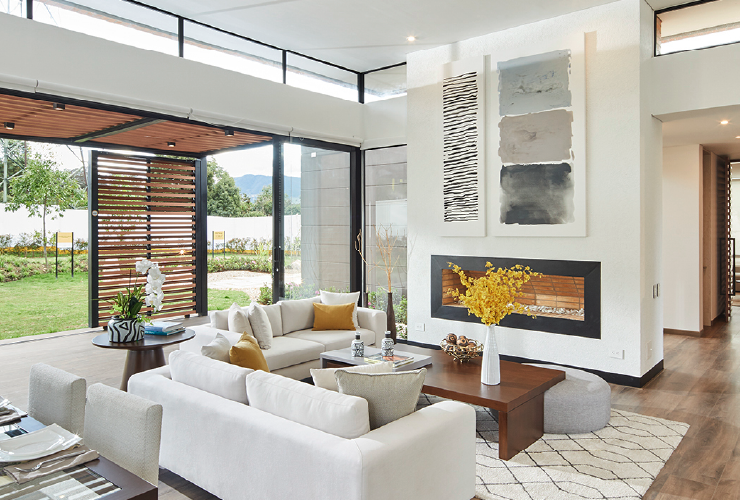
Proyecto Refugio del Valle

Km 20 Vía Calera - Sopó, Junto Al Club La Pradera De Potosí
Artículos relacionados
No hay artículos relacionados disponibles.